






人民幣觀察|習特會成果出爐,人民幣中間價意外調強,升勢再獲加持?
為期三天的中美元首峰會於上周五落幕,中美達成八點成果共識。當中與人民幣走勢關係較密切的,包括達成「300億美元」對等降稅安排、將貿易休戰期延長兩個月,以及建立貿易理事會和投資理事會等。
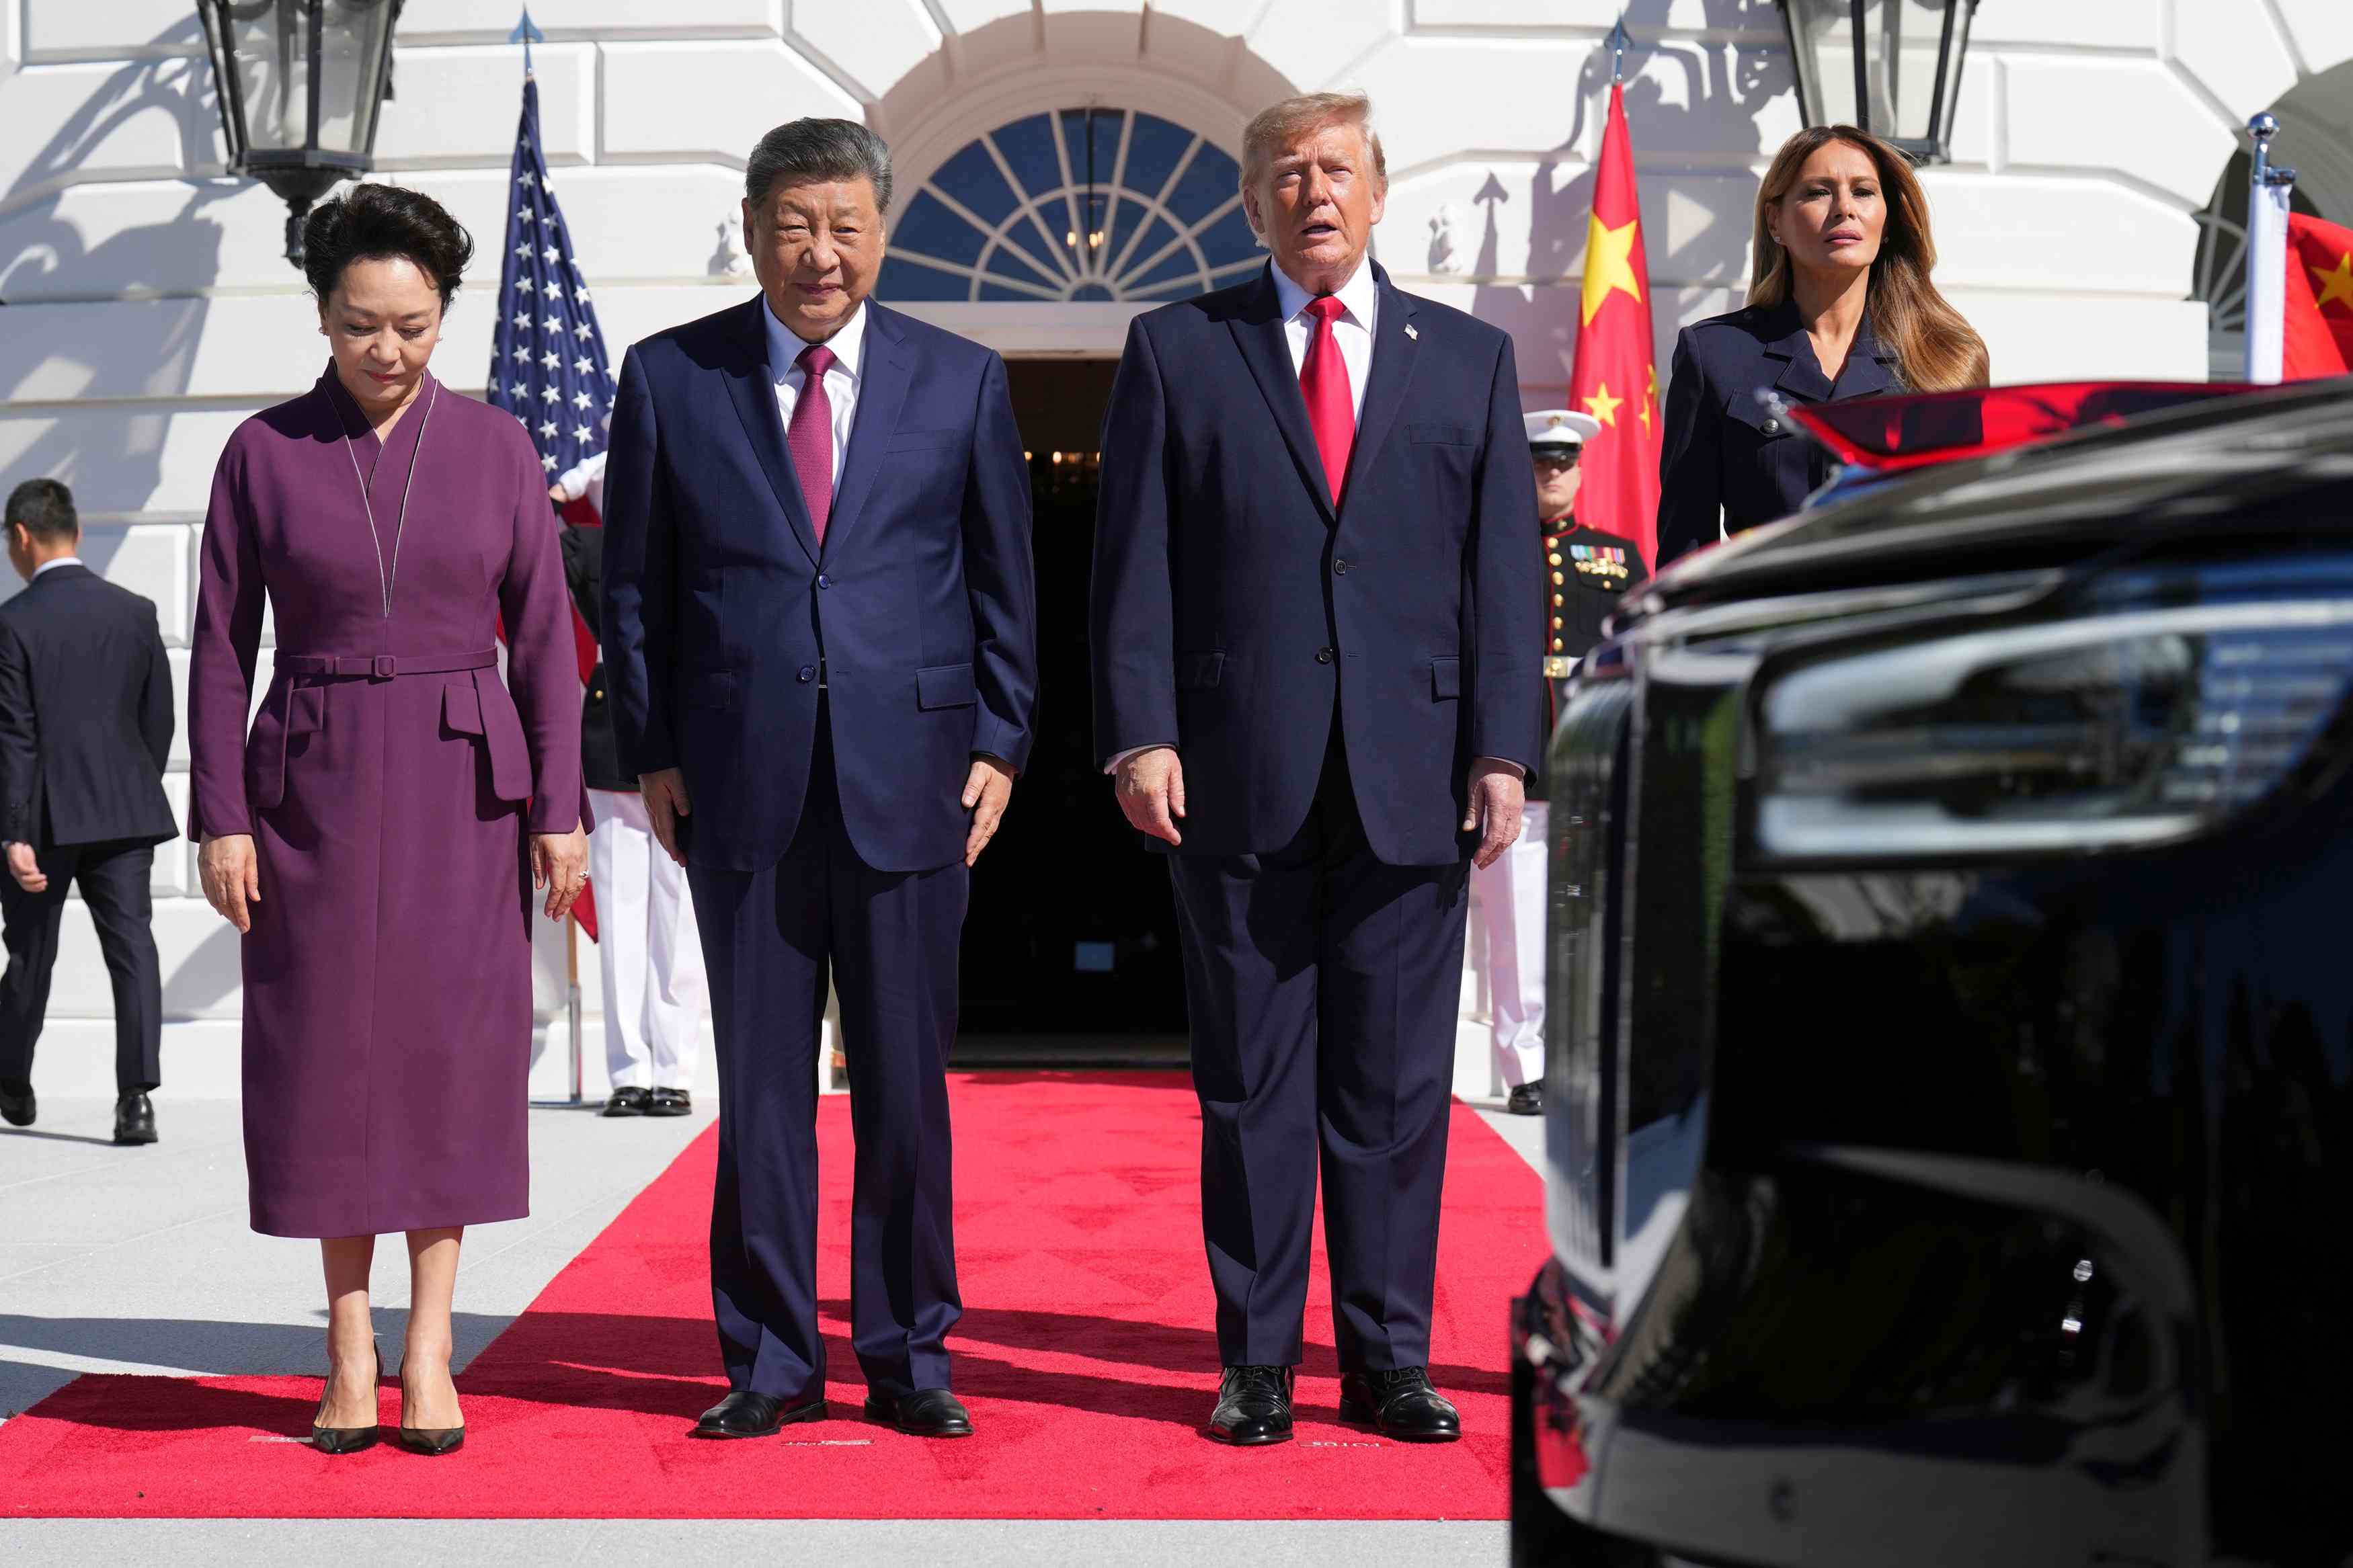
為期三天的中美元首峰會於上周五落幕,中美達成八點成果共識。(AP圖片)
中美峰會後首個交易日,9月28日,人民幣中間價意外調強90點至6.7399元,升穿6.74關口,刷新2023年2月來逾三年八個月最強,且幅度創4月來最大;在岸人民幣當日亦微升3點子,止三連跌報6.7128。
這意味著,人民幣在會談期間短暫回吐後,再次向偏強方向調整,顯示人民幣仍處於近年偏強區間。不過,習特會成果對人民幣並非只有單向利好,市場更關注措施能否落實,以及兩個月後會否再現變數。
成果未談及匯率,機構:或達成未公開的升值協議
值得注意的是,中美公布的成果文件均未提到人民幣和匯率議題。彭博報道,西班牙對外銀行亞洲跨資產研究主管 Dariusz Kowalczyk 指出,會談後首個交易日人民幣中間價調強令人意外,背後可能有兩個原因,一個是人行希望收斂中間價和市場價的差距,另一個是中美兩國可能達成了未公開的協議以允許人民幣升值。
另外,華僑銀行資深外匯策略師 Christopher Wong 表示,會談後首個交易日中間價強於市場預期,部分原因在於當局希望對沖近期美元兌人民幣反彈帶來的影響,同時重申其支持人民幣以平穩、有序節奏升值的政策取向。鑑於近期美元和美國國債息雙雙走高,中間價有助於穩定市場預期,降低人民幣貶值勢頭增強風險。
中國人民銀行日前召開第三季度例會強調,要防範市場「羊群效應」和非理性預期的自我強化,保持人民幣匯率在合理均衡水平上的基本穩定。
人行召開第三季度例會強調,要保持人民幣匯率在合理均衡水平上的基本穩定。(AP圖片)
貿易休戰延長兩個月,人民幣避過短期風險
此次習特會的一項具體成果是,中美同意將原定於11月10日到期的貿易休戰延長兩個月至明年1月10日。美國財長貝森特指,「以便給大家更多時間,看看在經濟方面能做些甚麼」。
這項安排對人民幣的短期作用較明確:企業暫時毋須面對關稅突然上調,有利於穩定出口訂單、貿易順差及市場風險情緒,也降低資金因擔心貿易戰重啟而流出的風險。
中美貿易休戰延長兩個月,人民幣避過短期風險。(AP圖片)
限制在於休戰期只有兩個月。新加坡盛寶銀行首席投資策略師 Charu Chanana 認為,會談降低了短期衝突風險,但較棘手的關稅、稀土及先進晶片問題仍未完全解決。如果措施落實緩慢,明年1月的期限可能再次成為市場風險。
因此,休戰安排有助於人民幣避免因貿易戰升級而急跌,卻未足以支持匯率持續單邊上升。越接近明年1月,市場越會關注雙方能否把短期休戰轉化為較長期協議。
300億美元對等降稅,穩住出口和結匯預期
再來看300億美元對等降稅安排。中國商務部公布,雙方基於各自市場需要和產業利益,商定了對等降稅產品清單。
美方將對玩具、家電、嬰兒用品、廚衛用品、節日禮物等約300億美元自華進口商品降低關稅。中方將對農產品、個人護理用品、醫療器械、煤炭等約300億美元自美進口商品降低關稅。美國表示,中國將在2027年和2028年分別進口至少1000萬噸美國煤炭。
美方將對玩具、家電、嬰兒用品等約300億美元自華進口商品降低關稅。(AP圖片)
對人民幣而言,美國降低部分中國商品關稅,有助於相關企業維持出口訂單。出口商取得美元貨款後,如果將收入兌回人民幣,便會增加市場上的美元供應,對人民幣構成支持。
這一傳導渠道與近期人民幣升值的基本因素一致。ING指出,中國貿易順差維持高位,出口企業持續結匯,是今年人民幣走強的主要推動力。每當美元兌人民幣反彈,出口商通常趁機出售美元。
但中國同時增加美國農產品、醫療器械及煤炭等進口,中國買家需要購入美元來付款,而這會增加美元需求。因此,「對等降稅」不等於人民幣必然升值,實際影響要看哪一方的新增訂單較多,以及中國出口企業是否把美元收入兌回人民幣。
成立貿易和投資理事會,利好長線但尚待實際項目
另外,中美雙方同意在中美經貿磋商機制項下建立中美貿易理事會和投資理事會,旨在探討投資機遇並解決投資相關障礙。兩國亦成立農業工作組,針對農產品監管、市場准入及其他相關議題展開討論。
中美雙方同意在中美經貿磋商機制項下建立中美貿易理事會和投資理事會。(AP圖片)
固定磋商機制有助於降低政策的不確定性。若日後帶來實際投資項目、擴大市場准入,或吸引更多境外資金進入中國市場,才會形成較持久的人民幣需求。
綜合當前信息可以看到,現公布的成果未包括具體投資金額,也未宣布放寬先進芯片出口限制。中美雖同意建立人工智能對話及事件溝通渠道,但這主要降低科技競爭出現失控的風險,對人民幣的直接資金流影響仍然有限。
東方金誠首席宏觀分析師王青分析,後期要關注中國出口增速變化,以及海外主要經濟體貨幣政策調整等因素對美元指數的影響。預計接下來人民幣大體上會保持與美元反向波動、波幅相對較小的運行格局,全年走勢有可能「先升後穩」。
撰文:經濟通通訊社記者丘敏華